Domain in-meiner-umgebung.de kaufen?
Wir ziehen mit dem Projekt
in-meiner-umgebung.de um.
Sind Sie am Kauf der Domain
in-meiner-umgebung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain in-meiner-umgebung.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
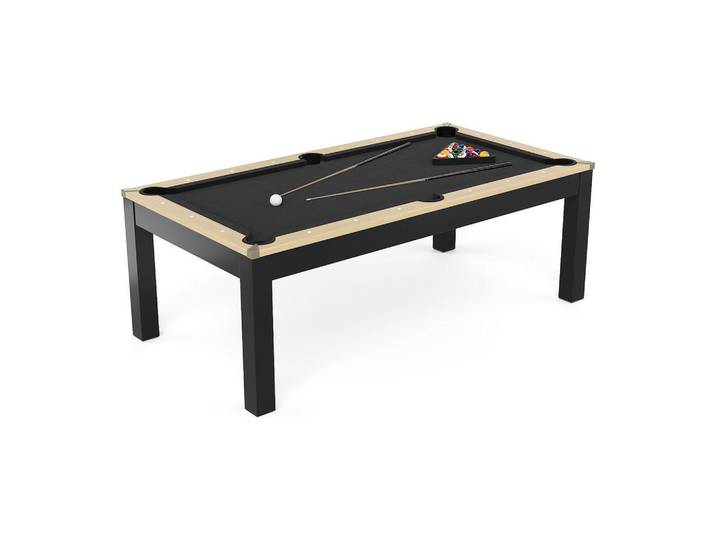
Vente-Unique Billardtisch, Schwarz, Natur, Holz, 213.4x111.8 cm, Freizeit, Sport & FitnessVente-Unique Billardtisch, Schwarz, Natur, Holz, 213.4x111.8 cm, Freizeit, Sport & Fitness. Sorgen Sie direkt bei sich zu Hause für unterhaltsame Momente mit einem großzügigen Bereich, der ganz dem Spiel gewidmet ist. Der verwandelbare Tisch Balthazar lässt sich ganz einfach in Ihre Einrichtung integrieren und bringt Ihre Lieben zu spielerischen, geselligen Aktivitäten und gemeinsamen Mahlzeiten zusammen. Dank seines durchdachten Designs lässt sich der 3-in-1-Verwandlungstisch Balthazar im Handumdrehen von einem eleganten Esstisch in eine Billard- oder Tischtennisplatte verwandeln. Die Tischplatte bietet sowohl beim Spielen als auch beim Essen optimalen Komfort, während die Oberfläche Ihrem Raum eine schlichte Note verleiht. Alle notwendigen Zubehörteile sind im Lieferumfang enthalten, sodass Sie sofort loslegen können: zwei Queues, ein Kugelset, ein Dreieck, zwei Kreiden sowie drei Bälle und zwei Tischtennisschläger. So wechseln Sie im Handumdrehen von einer ruhigen Atmosphäre zu dynamischen Spielrunden – ganz nach Ihren Vorlieben am Ende des Tages oder am Wochenende. Um das Aussehen und die Qualität des Produkts langfristig zu erhalten, reinigen Sie die Oberflächen aus Holzwerkstoffen regelmäßig mit einem weichen, trockenen Tuch und vermeiden Sie dabei den Einsatz von Scheuermitteln oder übermäßiger Feuchtigkeit.Produktdetails Farbe (Schattierungen): Naturfarben hell, Schwarz Material (Präzision): MDF Finish: Glatt Anzahl Personen: 8 Personen Mit Füßen Verwendung: Innen Produktserie: Smart Living Maximale Traglast: 30 kg Produkt zum Selbstaufbau Mit Zubehör: Billardqueue, Billarddreieck, Netz, Set Billardkugeln, Kreide, Tischtennisball, Schläger Ausziehbarer Tisch: Wandelbarer Tisch : Möglichkeit, mit Bällen in Standardgröße zu spielen Ca.-Maße Breite: 213.4 cm Höhe: 81.5 cm Tiefe: 111.8 cm Länge Spielfläche: 184.8 cm Breite Spielfläche: 83.2 cm Durchmesser der Billardkugeln: 57 mm Durchmesser der Tischtennisbälle: 40 mm VersanddetailsLieferzeit und Versandkosten werden Ihnen auch in Ihrem Warenkorb angezeigt.PaketPak Breite: 213.4 cm Tiefe: 111.8 cm Höhe: cm cm cm cm Farbe:Schwarz, Natur Material:Holz721,99 €*Versand: 35,10 €Sichere Weiterleitung zum Anbieter
-
SLAZENGER Sport-/Freizeit-HoodieSlazenger Sport-/Freizeit-Hoodie für Damen und Herren Mit Kaputze und Kangaroo-Bauchtasche Material 60% Baumwolle 40% PolysterGrößen M-XXLAusführungen Oliv Schwarz Lieferumfang 1x Slazenger Sport-/Freizeit-Hoodie12,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Schwimmen und Baden in Geschichte, Kultur und GesellschaftSchwimmen und Baden in Geschichte, Kultur und Gesellschaft , Schwimmen ist ein universelles Kulturgut und eine alte Kulturtechnik, die dem Menschen die Erfahrung vermittelt, die positiven Seiten des Elements Wasser wie auch seine Gefahren zu erleben. Schwimmen lehrt sowohl den harmonischen Umgang mit der Natur als auch Respekt und Demut vor ihrer Macht. Es gibt eine Fülle von historischen Quellen und Zeugnissen, die belegen, dass unsere Vorfahren in aller Welt und zu allen Zeiten sich Kenntnisse im Schwimmen angeeignet haben. Der Band bündelt Ergebnisse der wissenschaftlichen Tagung zur Geschichte des Schwimmens, Badens und des Schwimmsports vom 20. bis 22. Mai 2022 in der Schwabenakademie Irsee. Er bietet Erkenntnisse zur Geschichte des Schwimmens und der Wasserrettung, zu Diskursen über Schwimmpädagogik, Badekleidung und Nacktheit. Die Beiträge öffnen zudem Perspektiven auf Geschlechterforschung mit Blick auf die Bade- und Schwimmkultur, Baden und Schwimmen in Kunst, Literatur und Wissenschaft, Bau- und Architekturgeschichte von Bädern und Schwimmhallen und die Bedeutung des Badewesens für Freizeit und Stadtgesellschaft. , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 202403, Produktform: Kartoniert, Autoren: Herzog, Markwart, Redaktion: Krüger, Michael, Seitenzahl/Blattzahl: 239, Abbildungen: überwiegend farbige Fotos, Keyword: Bäderarchitektur; DLRG; Frauensport; Freibad; Natursport; Rettungsschwimmen; Schwimmbad; Schwimmen; Schwimmsport; Seebrücke, Fachschema: Sport / Geschichte~Wassersport - Wassersportler, Fachkategorie: Gesellschaft und Kultur, allgemein~Geschichte des Sports~Schwimmen und Tauchen, Warengruppe: TB/Geschichte/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 168, Höhe: 16, Gewicht: 576, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Osmanisch-deutsche Geschichte(n) in Bildung und KulturOsmanisch-deutsche Geschichte(n) in Bildung und Kultur , Welche Bedeutung hat das Osmanische Reich für die Bildung und Kultur in Deutschland? Die Beiträger*innen präsentieren eine erste Bestandsaufnahme und widmen sich dem Thema aus theoretischer, empirischer und bildungspraktischer Perspektive. Dazu analysieren sie aktuelle Formen der Auseinandersetzung mit dem Osmanischen Reich in Schule und Unterricht, werfen aber anhand von Filmen, Museen und Projekten der außerschulischen Bildung auch einen Blick in die kulturelle Arena. Im Zentrum steht besonders der derzeitige Wandel von Geschichts- und Erinnerungskultur sowie die damit verbundene Notwendigkeit, Geschichte diversitätsreflexiv zu erzählen - was zeitgemäße Impulse für eine transkulturelle politische Bildung der Gegenwart liefert. , Messgeräte & Anzeige > Innenausstattung , Erscheinungsjahr: 202411, Titel der Reihe: Public History - Angewandte Geschichte#22#, Redaktion: Georgi, Viola B.~Arani, Aliyeh Yegane~Yildirim, Lale, Seitenzahl/Blattzahl: 200, Abbildungen: 10 SW-Abbildungen, Themenüberschrift: HISTORY / Europe / General, Keyword: Bildung; Bildungsforschung; Cultural History; Culture; Diversity; Diversität; Education; Educational Research; Erinnerungskultur; European History; Europäische Geschichte; Geschichte; Geschichtswissenschaft; Global History; Globalgeschichte; Historisches Lernen; History; Kultur; Kulturgeschichte; Memory Culture; Migration; Museum; Osmanisches Reich; Ottoman Empire; School; Schule; Turkey; Turkish History; Türkei; Türkische Geschichte, Fachschema: Pädagogik / Theorie, Philosophie, Anthropologie, Fachkategorie: Europäische Geschichte~Geschichte: Ereignisse und Themen~Pädagogik: Theorie und Philosopie, Warengruppe: HC/Geschichte/Regionalgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 216 Blätter, Länge: 225, Breite: 148, Höhe: 17, Gewicht: 318, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
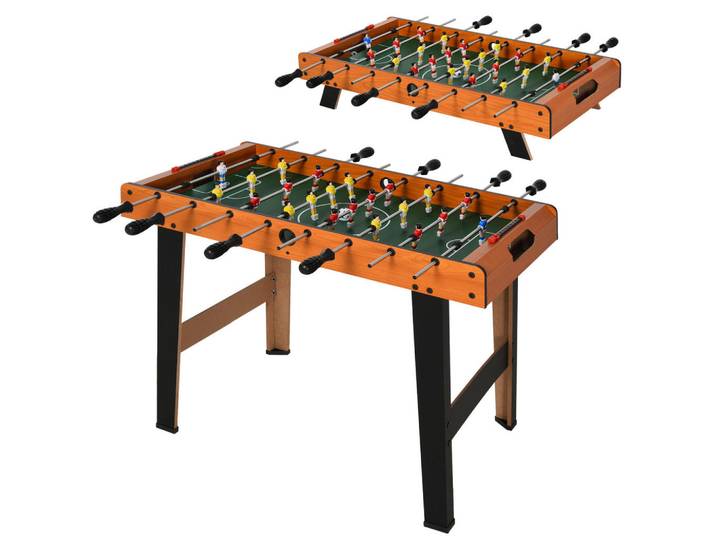
ComfortXL Tischkicker, Natur, 40x84.5 cm, Freizeit, Sport & FitnessComfortXL Tischkicker, Natur, 40x84.5 cm, Freizeit, Sport & Fitness. Dieser Tischkicker aus Mdf, Edelstahl, PE und ABS bietet flexible Beinoptionen (lang/kurz) für klassisches oder bodennahes Spielen. Die kompakten Maße (84,5 x 40 x 61,2 cm) passen in jedes Wohn- oder Kinderzimmer. Mit 22 Spielern an acht Edelstahlstangen in 3:4:3-Aufstellung fördert er Koordination und Teamgeist. Vielseitige Beinoptionen: Lange und kurze Beine für unterschiedliche Spielhöhen – ideal für Erwachsene und Kinder. Robuste Materialien: MDF-Spielfeld, Edelstahlstangen, ABS-Griffe und PE-Komponenten – langlebig und stabil. Rutschfeste Füße sorgen für sicheren Stand bei schnellen Spielzügen. Klassische 3:4:3 Aufstellung mit 22 Spielfiguren an acht Stangen – perfekt für Turniere mit Freunden und Familie. Inklusive 2 Bällen, Zählwerk und allen Steuerstangen – einfache Montage, sofort spielbereit. Breite: 40 cm Tiefe: 84.5 cm Höhe: cm cm cm cm Farbe:Natur Material:Holzwerkstoff93,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buch: Die schönsten Sehenswürdigkeiten in 3DDie schönsten Sehenswürdigkeiten in 3D Nehmen Sie ein Stück berühmter Städte mit nach Hause! Entdecken Sie die zwölf berühmtesten Sehenswürdigkeiten als liebevoll illustrierte Pop-ups. Details: Größe: ca 10 x 11 cm6,95 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Vente-Unique Billardtisch, Schwarz, Natur, Holz, 213.4x111.8 cm, Freizeit, Sport & FitnessVente-Unique Billardtisch, Schwarz, Natur, Holz, 213.4x111.8 cm, Freizeit, Sport & Fitness. Sorgen Sie direkt bei sich zu Hause für unterhaltsame Momente mit einem großzügigen Bereich, der ganz dem Spiel gewidmet ist. Der verwandelbare Tisch Balthazar lässt sich ganz einfach in Ihre Einrichtung integrieren und bringt Ihre Lieben zu spielerischen, geselligen Aktivitäten und gemeinsamen Mahlzeiten zusammen. Dank seines durchdachten Designs lässt sich der 3-in-1-Verwandlungstisch Balthazar im Handumdrehen von einem eleganten Esstisch in eine Billard- oder Tischtennisplatte verwandeln. Die Tischplatte bietet sowohl beim Spielen als auch beim Essen optimalen Komfort, während die Oberfläche Ihrem Raum eine schlichte Note verleiht. Alle notwendigen Zubehörteile sind im Lieferumfang enthalten, sodass Sie sofort loslegen können: zwei Queues, ein Kugelset, ein Dreieck, zwei Kreiden sowie drei Bälle und zwei Tischtennisschläger. So wechseln Sie im Handumdrehen von einer ruhigen Atmosphäre zu dynamischen Spielrunden – ganz nach Ihren Vorlieben am Ende des Tages oder am Wochenende. Um das Aussehen und die Qualität des Produkts langfristig zu erhalten, reinigen Sie die Oberflächen aus Holzwerkstoffen regelmäßig mit einem weichen, trockenen Tuch und vermeiden Sie dabei den Einsatz von Scheuermitteln oder übermäßiger Feuchtigkeit.Produktdetails Farbe (Schattierungen): Naturfarben hell, Schwarz Material (Präzision): MDF Finish: Glatt Anzahl Personen: 8 Personen Mit Füßen Verwendung: Innen Produktserie: Smart Living Maximale Traglast: 30 kg Produkt zum Selbstaufbau Mit Zubehör: Billardqueue, Billarddreieck, Netz, Set Billardkugeln, Kreide, Tischtennisball, Schläger Ausziehbarer Tisch: Wandelbarer Tisch : Möglichkeit, mit Bällen in Standardgröße zu spielen Ca.-Maße Breite: 213.4 cm Höhe: 81.5 cm Tiefe: 111.8 cm Länge Spielfläche: 184.8 cm Breite Spielfläche: 83.2 cm Durchmesser der Billardkugeln: 57 mm Durchmesser der Tischtennisbälle: 40 mm VersanddetailsLieferzeit und Versandkosten werden Ihnen auch in Ihrem Warenkorb angezeigt.PaketPak Breite: 213.4 cm Tiefe: 111.8 cm Höhe: cm cm cm cm Farbe:Schwarz, Natur Material:Holz721,99 €*Versand: 35,10 €Sichere Weiterleitung zum Anbieter
-
SLAZENGER Sport-/Freizeit-HoodieSlazenger Sport-/Freizeit-Hoodie für Damen und Herren Mit Kaputze und Kangaroo-Bauchtasche Material 60% Baumwolle 40% PolysterGrößen M-XXLAusführungen Oliv Schwarz Lieferumfang 1x Slazenger Sport-/Freizeit-Hoodie12,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Schwimmen und Baden in Geschichte, Kultur und GesellschaftSchwimmen und Baden in Geschichte, Kultur und Gesellschaft , Schwimmen ist ein universelles Kulturgut und eine alte Kulturtechnik, die dem Menschen die Erfahrung vermittelt, die positiven Seiten des Elements Wasser wie auch seine Gefahren zu erleben. Schwimmen lehrt sowohl den harmonischen Umgang mit der Natur als auch Respekt und Demut vor ihrer Macht. Es gibt eine Fülle von historischen Quellen und Zeugnissen, die belegen, dass unsere Vorfahren in aller Welt und zu allen Zeiten sich Kenntnisse im Schwimmen angeeignet haben. Der Band bündelt Ergebnisse der wissenschaftlichen Tagung zur Geschichte des Schwimmens, Badens und des Schwimmsports vom 20. bis 22. Mai 2022 in der Schwabenakademie Irsee. Er bietet Erkenntnisse zur Geschichte des Schwimmens und der Wasserrettung, zu Diskursen über Schwimmpädagogik, Badekleidung und Nacktheit. Die Beiträge öffnen zudem Perspektiven auf Geschlechterforschung mit Blick auf die Bade- und Schwimmkultur, Baden und Schwimmen in Kunst, Literatur und Wissenschaft, Bau- und Architekturgeschichte von Bädern und Schwimmhallen und die Bedeutung des Badewesens für Freizeit und Stadtgesellschaft. , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 202403, Produktform: Kartoniert, Autoren: Herzog, Markwart, Redaktion: Krüger, Michael, Seitenzahl/Blattzahl: 239, Abbildungen: überwiegend farbige Fotos, Keyword: Bäderarchitektur; DLRG; Frauensport; Freibad; Natursport; Rettungsschwimmen; Schwimmbad; Schwimmen; Schwimmsport; Seebrücke, Fachschema: Sport / Geschichte~Wassersport - Wassersportler, Fachkategorie: Gesellschaft und Kultur, allgemein~Geschichte des Sports~Schwimmen und Tauchen, Warengruppe: TB/Geschichte/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 168, Höhe: 16, Gewicht: 576, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Osmanisch-deutsche Geschichte(n) in Bildung und KulturOsmanisch-deutsche Geschichte(n) in Bildung und Kultur , Welche Bedeutung hat das Osmanische Reich für die Bildung und Kultur in Deutschland? Die Beiträger*innen präsentieren eine erste Bestandsaufnahme und widmen sich dem Thema aus theoretischer, empirischer und bildungspraktischer Perspektive. Dazu analysieren sie aktuelle Formen der Auseinandersetzung mit dem Osmanischen Reich in Schule und Unterricht, werfen aber anhand von Filmen, Museen und Projekten der außerschulischen Bildung auch einen Blick in die kulturelle Arena. Im Zentrum steht besonders der derzeitige Wandel von Geschichts- und Erinnerungskultur sowie die damit verbundene Notwendigkeit, Geschichte diversitätsreflexiv zu erzählen - was zeitgemäße Impulse für eine transkulturelle politische Bildung der Gegenwart liefert. , Messgeräte & Anzeige > Innenausstattung , Erscheinungsjahr: 202411, Titel der Reihe: Public History - Angewandte Geschichte#22#, Redaktion: Georgi, Viola B.~Arani, Aliyeh Yegane~Yildirim, Lale, Seitenzahl/Blattzahl: 200, Abbildungen: 10 SW-Abbildungen, Themenüberschrift: HISTORY / Europe / General, Keyword: Bildung; Bildungsforschung; Cultural History; Culture; Diversity; Diversität; Education; Educational Research; Erinnerungskultur; European History; Europäische Geschichte; Geschichte; Geschichtswissenschaft; Global History; Globalgeschichte; Historisches Lernen; History; Kultur; Kulturgeschichte; Memory Culture; Migration; Museum; Osmanisches Reich; Ottoman Empire; School; Schule; Turkey; Turkish History; Türkei; Türkische Geschichte, Fachschema: Pädagogik / Theorie, Philosophie, Anthropologie, Fachkategorie: Europäische Geschichte~Geschichte: Ereignisse und Themen~Pädagogik: Theorie und Philosopie, Warengruppe: HC/Geschichte/Regionalgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 216 Blätter, Länge: 225, Breite: 148, Höhe: 17, Gewicht: 318, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buch: Die schönsten Sehenswürdigkeiten in 3DDie schönsten Sehenswürdigkeiten in 3D Nehmen Sie ein Stück berühmter Städte mit nach Hause! Entdecken Sie die zwölf berühmtesten Sehenswürdigkeiten als liebevoll illustrierte Pop-ups. Details: Größe: ca 10 x 11 cm6,95 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Buch: Die schönsten Sehenswürdigkeiten in 3DDie schönsten Sehenswürdigkeiten in 3D Nehmen Sie ein Stück berühmter Städte mit nach Hause! Entdecken Sie die zwölf berühmtesten Sehenswürdigkeiten als liebevoll illustrierte Pop-ups. Details: Größe: ca 10 x 11 cm6,95 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.